Разпродажбата на френски държавни облигации, която този месец обхвана и по-широките пазари в еврозоната, привлече едри инвеститори, търсещи изгодни сделки сред силно поевтинели активи – включително италиански облигации и корпоративен дълг – с убеждението, че опасенията от ефект на доминото са преувеличени. Вълната от ликвидирането на позиции във френски дълг повиши доходността на референтните 10-годишни ценни книжа на страната до най-високото ѝ ниво от почти четвърт век насам – близо 5% – на фона на нарастващите притеснения за устойчивостта на натрупания от правителството дълг в размер на 3.5 трилиона евро.
Разликата в разходите за финансиране на Франция (т.нар. спред) спрямо 10-годишните германски държавни облигации – ключов показател за тревогите на инвеститорите – скочи до 1.4 процентни пункта, което е ръст с около две трети спрямо началото на месеца. Спредовете и на други държави от еврозоната също се разшириха поради засилващите се опасения от евентуалните последици на кризата с френския дълг, като при Италия показателят се повиши до 1.1 процентни пункта.
Няколко големи мениджъри на активи са заявили, че са се възползвали от възможността да купят други дългови инструменти, засегнати от разпродажбата, тъй като смятат, че е малко вероятно регионът да тръгне към икономически срив, подобен на дълговата криза в еврозоната отпреди повече от десетилетие.
„Това не е повторение на ситуацията от началото на миналото десетилетие“, коментира Алекс Еверет, мениджър на портфейли в Aberdeen Investments. „Въпреки неотдавнашните колебания, днес пазарът на европейски държавни облигации се ползва със значително по-силна институционална подкрепа и по-голямо доверие от страна на пазара.“ Той залага, че италианските облигации ще се представят по-добре от германските.
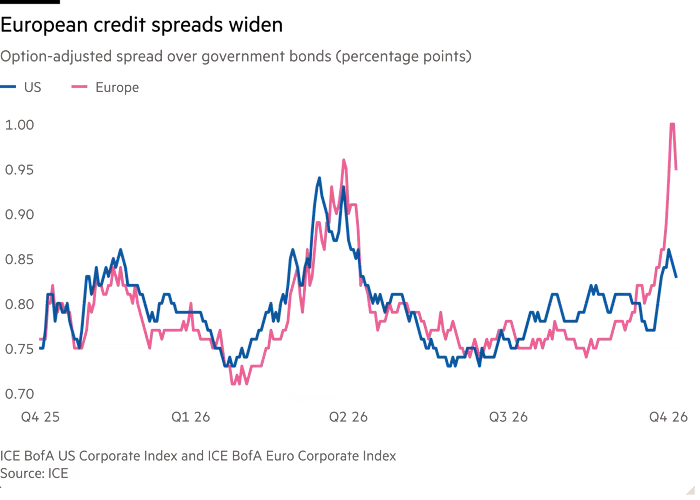
На фона на сътресенията се разшириха и спредовете при корпоративния дълг. Според индекса ICE BofA, коригираните спрямо опциите спредове на европейските корпоративни облигации с инвестиционен рейтинг спрямо държавния дълг са нараснали от 0.8 процентни пункта в началото на септември до 1 процентен пункт в края на миналата седмица, преди на 7 октомври да спаднат леко до 0.96 пункта.
„Сметнахме движенията на пазара през последните дни за преувеличени и се възползвахме от ниските цени, за да купим облигации на няколко френски корпорации“, посочва Джеймс Картър – съдиректор на отдела за инструменти с фиксирана доходност в инвестиционната компания W1M, уточнявайки, че са придобити книжа на емитенти като застрахователя Axa и банковата група „БНП Париба“.
Докато някои мениджъри отново купуват френски държавни облигации, други се въздържат да тръгнат срещу продължителната тенденция на по-слабо представяне на тези активи. На 6 октомври доходността се понижи, след като инвеститорите реагираха положително на обещанията за фискална дисциплина от страна на Марин Льо Пен – крайнодясната кандидатка за президент, която води в социологическите проучвания за президентските избори. Ден по-късно обаче възвръщаемостта отново скочи на фона на поскъпването на петрола и опасенията на инвеститорите за голямата несигурност за състоянието на френските публични финанси в навечерието на президентския вот през април.
Инвеститорите твърдят, че увереността им, че няма да се стигне до повторение на дълговата криза в еврозоната, се основава отчасти на набора от инструменти, с които Европейската централна банка вече разполага за успокояване на пазарите, както и на категоричните ѝ послания през годините, че еврото ще бъде защитено. Председателят на „Банк дьо Франс“ пък коментира на 7 октомври, че намеса от страна на ЕЦБ не е необходима, като добави, че банката „не е тук, за да се занимава с бюджетните проблеми на отделните държави“.
„Пазарът се превъзбуди малко“ по темата за необходимостта от намеса на ЕЦБ, коментира един от търговците. Въпреки това, инвеститорите не са въвлечени масово в пазаруването на подценени активи. Джеймс Рингър – мениджър на фондове за инструменти с фиксирана доходност в Schroders – обяснява: „Ситуацията във Франция съвсем не е разрешена. Затова акцентът пада върху други държавни облигации и класове активи с по-стабилни фундаментални показатели.“
Източник: Banker.bg