
Седмицата премина под знака на противоречиви сигнали от Близкия изток и разочарованието от детайлите на търговското споразумение между САЩ и Китай. Петролът се люшкаше между данните за почти пълно възстановяване на износа от Персийския залив и опасенията от нова ескалация на войната с Иран, като в четвъртък „Брент“ отново се върна над 100 долара за барел. Това отбелязват от „Софийска стокова борса„.
Зърнените пазари поеха двоен удар. Китай намали митата за редица американски земеделски стоки, включително царевица и пшеница, но изключи соята, а тримесечният доклад на USDA показа неочаквано големи запаси от царевица. Пшеницата остана под натиск от засилените дипломатически усилия за възстановяване на корабоплаването в Черно море, а металите на CME бяха притиснати от силния долар, високата доходност по американските облигации и празниците в Китай, въпреки че по-меките данни за инфлацията в САЩ в сряда охладиха очакванията за ново покачване на лихвите от Фед.
В понеделник „Брент“ достигна 108,83 долара за барел в рамките на сесията, след като президентът Тръмп отхвърли последното иранско предложение за отваряне на Ормузкия проток в рамките на седем дни, но затвори около 105,30 долара, тъй като Саудитска Арабия започна да възстановява работата на тръбопровода Изток-Запад след ремонт. В сряда цените поевтиняха рязко – „Брент“ слезе от над 103 до около 97 долара – след оценки на JPMorgan, Goldman Sachs и Kpler, че износът на петрол от Персийския залив практически се е върнал до предвоенните нива, а Саудитска Арабия възобнови товаренето от пристанището Янбу. Спадът се оказа краткотраен: в четвъртък „Брент“ скочи с 4,4% до 102,31 долара, а WTI – с 2,7% до 92,87 долара, след съобщение, че САЩ изпращат трета самолетоносачна група в региона, на фона на информации, че Тръмп очаква да поднови бомбардировките срещу Иран след междинните избори през ноември. Най-малко три танкера бяха атакувани при опит да преминат през протока, а „Брент“ завърши септември с ръст от около 8%. Пазарът вече търгува не толкова физически недостиг, колкото риска от нова ескалация – потвърждението за нормализирани потоци натиска цените надолу, а всеки военен сигнал бързо ги връща нагоре.
Henry Hub прекара седмицата в тесен диапазон около 10 долара за MWh,

а в четвъртък се понижи под тази граница, тъй като мекото есенно време и слабото сезонно търсене надделяха над по-ниския добив. Европейският TTF също поевтиня и в средата на седмицата падна до четириседмично дъно от около 79 долара за MWh на фона на сигналите за възстановяване на потоците от Персийския залив, след което в четвъртък се върна към 82 долара заедно с поскъпването на петрола. Европейските цени остават повече от два пъти над нивата отпреди година, а Европа навлиза в последните седмици на сезона за пълнене на хранилищата с под средните запаси, така че TTF остава силно зависим от развитието около Ормузкия проток и от конкуренцията с Азия за товари LNG.
Медта се търгуваше около 14 350 – 14 450 долара за тон,
като се насочи към най-голямата си седмична загуба от май насам заради силния долар, високите енергийни разходи и затварянето на китайските пазари за празниците от 1 до 7 октомври. Подкрепа дойде от Китай, където официалният производствен PMI се върна в зоната на растеж (50,1 пункта), а запасите на Шанхайската фючърсна борса паднаха до най-ниското си ниво от януари 2024 година. Ключов фактор за CME остава неясното решение на Белия дом за мита върху рафинираната мед, заради което в складовете на COMEX се натрупаха рекордни количества метал. При алуминия премията за доставка в САЩ (US Midwest), по която се търгуват фючърси и на CME, остава изключително висока – около 2 410 долара за тон над цената на LME (около 3 217 долара за тон в сряда), заради 50-процентните американски мита. Останалите цветни метали, които се търгуват основно на LME, поевтиняха: цинкът – до около 3 840 долара за тон, оловото – до около 1 890 долара (най-ниското ниво от 17 септември), а калаят – до около 54 000 долара, докато никелът се задържа около 16 000 долара за тон. По-меката от очакваното инфлация в САЩ (PCE от 3,4%) намали очакванията за ново покачване на лихвите от Фед през октомври, което може да облекчи натиска върху металите след възобновяването на търговията в Китай.
На CBOT декемврийският контракт за пшеница се понижи с около 2% в понеделник до около 253 долара за тон, а в сряда стигна 248 долара за тон, след като USDA повиши оценката за реколтата от зимна пшеница и пшеницата последва царевицата надолу. На Euronext декемврийският контракт падна в понеделник до 265 долара за тон – шестседмично дъно – и в края на седмицата се върна на около 270 долара за тон. Основният натиск идва от засилените дипломатически усилия за възстановяване на корабоплаването в Черно море – по думите на президента Зеленски в преговорите участват Индия, Турция, Египет и други страни от Близкия изток, а според анализ на Reuters Русия би могла бързо да възстанови до 80% от капацитета на зърнените си терминали при прекратяване на атаките. По-ниските цени в тендерите (Пакистан купи 180 000 тона по 339,36 долара за тон CFR), големите количества в пристанищата на Франция и дъждовете преди сеитбата също натежаха. Бичата страна обаче не е изчезнала: износът на пшеница от Украйна е с около 44% по-нисък от миналогодишния, а алтернативните маршрути покриват едва около половината от нуждите ѝ, така че всеки провал на преговорите може бързо да върне рисковата премия.

Царевицата беше най-слабият пазар на седмицата в САЩ.
В понеделник цените поевтиняха с близо 2%, въпреки че Китай включи царевицата в списъка с американски стоки с намалени мита, тъй като пазарът не очаква бързо увеличение на покупките. Решаващият удар дойде в сряда: тримесечният доклад на USDA отчете запаси от царевица към 1 септември от 2,095 млрд. бушела – с 35% повече от година по-рано, най-високото ниво от седем години и над всички пазарни прогнози, което свали фючърсите на CME с около 20 цента до около 197 долара за тон, близо до шестседмични дъна. Реколтата в САЩ е прибрана на 18% към 27 септември, в съответствие със средните нива. На Euronext ноемврийският контракт също поевтиня, от около 304 долара за тон в началото на седмицата до 300 долара за тон в края, но остава значително по-скъп от американската царевица, тъй като ЕС е изправен пред слаба реколта: Европейската комисия понижи оценката си за производството на царевица в ЕС до 48,3 млн. тона от 50,1 млн., като за Франция очаква едва 8,1 млн. тона.
Захарта остана в относително тесен диапазон в Лондон и Ню Йорк.
В началото на седмицата цените бяха под натиск, тъй като прогнозите за сухо време в Бразилия до края на месеца обещават по-бързо прибиране на тръстиката. В сряда, при изтичането на октомврийския контракт, суровата захар в Ню Йорк (мартенски договор) затвори на около 2 415 долара за тон, а бялата захар в Лондон (декемврийски контракт) – на 506,30 долара за тон. Високите цени на петрола продължават да насърчават бразилските мелници да насочват повече тръстика към етанол, а опасенията от силно Ел Ниньо поддържат риска за производството в Бразилия, Индия и Тайланд.
В подкръг „Зърно“ на „Софийска стокова борса“ имаше сделки за хлебна пшеница на 198 евро за тон.
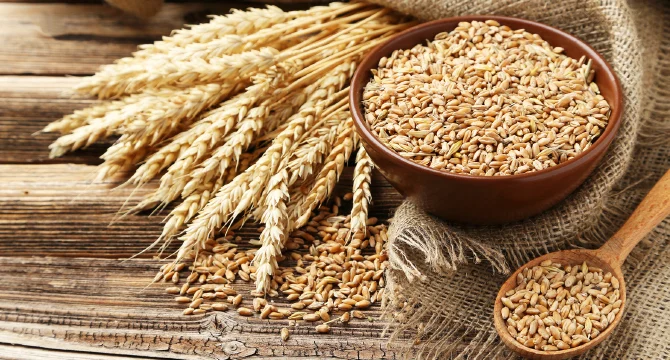
Остава и котировката „купува“ фуражна пшеница на 192 евро за тон.
В подкръг „Хранителни стоки“ се осъществиха продажби на консервирани храни.
В подкръг „Индустриални стоки“ през тази седмица се реализираха сделки за природен газ без акциз на 41,60 евро за MWh, за газьол за ИЗПТТ на 1656,34 евро за хиляда литра и за дизелово гориво за отопление на 1691,64 евро за хиляда литра. В подгрупата на металите се изкупиха скрап от черни метали в диапазон 108,80 – 142,80 евро за тон, скрап от олово от 476 до 646 евро за тон и скрап от алуминий на 544 евро за тон.
Източник: Banker.bg